
Von der Kaufentscheidung bis zur Schlüsselübergabe: So läuft Ihr Immobilienkauf ab
Sie haben Ihre Wunschimmobilie gefunden und sich mit den Verkäufern über den Kauf geeinigt? Dann beginnt die Vorbereitung der nächsten Schritte. Damit Sie wissen, was auf Sie zukommt, erklären wir Ihnen den üblichen Ablauf – von der Reservierung über die Finanzierung und den Notartermin bis zur Übergabe und den ersten Wochen danach.
Inhalt
- Wie lange dauert ein Immobilienkauf?
- 1. Kaufentscheidung und Reservierung
- 2. Der Kaufvertragsentwurf
- 3. Finanzierung und Notartermin abstimmen
- 4. Nach dem Notartermin
- 5. Kaufpreisfälligkeit und Zahlung
- 6. Die Schlüsselübergabe
- 7. Nach der Schlüsselübergabe
- Kaufnebenkosten im Überblick
Wie lange dauert ein Immobilienkauf?
Als grobe Orientierung können Sie von der Kaufentscheidung bis zur Schlüsselübergabe mit etwa drei Monaten rechnen. Je nach Finanzierung, Verfügbarkeit der Beteiligten und Bearbeitungszeiten bei Behörden und Grundbuchamt kann es schneller gehen oder etwas länger dauern.
- Kaufentscheidung und Reservierung: ca. 1–2 Wochen
- Kaufvertragsentwurf: ca. 1 Woche
- Finanzierung und Notartermin abstimmen: ca. 2–4 Wochen
- Vom Notartermin bis zur Kaufpreisfälligkeit: häufig ca. 6 Wochen
- Eintragung als Eigentümer im Grundbuch: erfolgt meist erst einige Wochen nach der Übergabe
Das sind Erfahrungswerte, keine Zusagen. Manche Schritte laufen parallel, zum Beispiel die Klärung der Finanzierung und die Vorbereitung des Kaufvertrags.
1. Kaufentscheidung und Reservierung
Nachdem Sie Ihre Kaufabsicht erklärt und die Verkäufer Ihnen zugesagt haben, stimmen wir die weiteren Schritte miteinander ab. Wir stellen die benötigten Angaben und Unterlagen zusammen und bereiten die Reservierung vor. Dafür sollten Sie ungefähr ein bis zwei Wochen einplanen.
Für den Kaufvertrag braucht das Notariat unter anderem Ihre persönlichen Daten und Ihre steuerliche Identifikationsnummer. Halten Sie diese Angaben am besten schon bereit.
Wichtig zu wissen: Eine Reservierung ersetzt keinen notariellen Kaufvertrag. Rechtlich verbindlich wird der Immobilienkauf grundsätzlich erst durch die notarielle Beurkundung.
2. Der Kaufvertragsentwurf
Sobald die erforderlichen Informationen vorliegen und das Notariat beauftragt wurde, erstellt es den Kaufvertragsentwurf. Dafür rechnen wir üblicherweise mit etwa einer Woche.
Sie erhalten den Entwurf vor dem Termin und können ihn in Ruhe durchlesen. Prüfen Sie insbesondere Kaufpreis, Zahlungsbedingungen, Übergabetermin und individuelle Vereinbarungen, zum Beispiel zu mitverkauften Einbauten wie einer Küche. Fragen oder Änderungswünsche sollten Sie frühzeitig mit dem Notariat besprechen.
3. Finanzierung und Notartermin aufeinander abstimmen
Parallel klären Sie Ihre Finanzierung mit Ihrer Bank. Vor der Beurkundung sollte die Finanzierung verbindlich gesichert sein. Besprechen Sie auch, welche Voraussetzungen für die spätere Auszahlung erfüllt sein müssen. Finanzieren Sie mit einem Darlehen, verlangt Ihre Bank in der Regel eine Grundschuld als Sicherheit. Die Unterlagen dafür schickt die Bank an das Notariat; beurkundet wird die Grundschuld häufig im selben Termin wie der Kaufvertrag. Auf Wunsch stellen wir Ihnen auch den Kontakt zu Finanzierungspartnern her.
Für die Abstimmung und Vorbereitung des Notartermins sollten Sie nach Vorliegen des Entwurfs ungefähr zwei bis vier Wochen berücksichtigen. Dabei stimmen wir uns mit Ihnen, den Verkäufern und dem Notariat ab; Sie beziehen Ihre Bank rechtzeitig ein.
Unser Tipp zum Widerrufsrecht
Bei privaten Immobilienfinanzierungen besteht grundsätzlich ein 14-tägiges Widerrufsrecht für den Darlehensvertrag. Wann diese Frist genau beginnt und endet, sollten Sie sich von Ihrer Bank bestätigen lassen.
Besprechen Sie mit Ihrer Bankberaterin oder Ihrem Bankberater möglichst schon vor der Darlehensunterzeichnung, wie sich der Finanzierungsabschluss und der Notartermin zeitlich aufeinander abstimmen lassen. Ziel sollte möglichst sein, dass die Beurkundung noch innerhalb der Widerrufsfrist stattfindet. Scheitert der Immobilienkauf vorher unerwartet, können Sie den Darlehensvertrag gegebenenfalls noch fristgerecht widerrufen.
Wichtig: Ein Widerruf des Darlehens hebt einen bereits beurkundeten Immobilienkaufvertrag in der Regel nicht auf. Die Verpflichtung zur Kaufpreiszahlung bleibt dann bestehen.
4. Nach dem Notartermin: Warum der Kaufpreis noch nicht sofort fällig ist
Beim Notartermin wird der Kaufvertrag erläutert, vorgelesen und unterzeichnet. Anschließend veranlasst das Notariat die weitere Abwicklung.
Bis zur Kaufpreisfälligkeit sollten Sie häufig etwa sechs Wochen einplanen. In dieser Zeit werden die vertraglich vorgesehenen Voraussetzungen geschaffen und geprüft. Dazu gehören typischerweise:
- die Eintragung einer Auflassungsvormerkung, die Ihren Anspruch auf Eigentumsübertragung absichert,
- die Beschaffung der Unterlagen zur Löschung nicht übernommener Grundschulden oder anderer Belastungen,
- erforderliche Genehmigungen,
- soweit notwendig, die Bestätigung der Gemeinde, dass ein gesetzliches Vorkaufsrecht nicht besteht oder nicht ausgeübt wird. Diese Bestätigung wird häufig als Negativzeugnis bezeichnet.
Wie lange das dauert, hängt unter anderem von den beteiligten Behörden, Banken und dem Grundbuchamt ab.
Grunderwerbsteuer: Das Notariat meldet den Kauf außerdem dem Finanzamt. Sie erhalten daraufhin den Bescheid über die Grunderwerbsteuer. Bezahlen Sie die Steuer innerhalb der im Bescheid genannten Frist, in der Regel einen Monat. Erst danach stellt das Finanzamt die sogenannte Unbedenklichkeitsbescheinigung aus. Ohne sie können Sie nicht als Eigentümer im Grundbuch eingetragen werden.
5. Die Kaufpreisfälligkeitsmitteilung und die Zahlung
Sobald die vom Notariat zu prüfenden Voraussetzungen erfüllt sind, erhalten Sie die Kaufpreisfälligkeitsmitteilung. Zusammen mit den Regelungen Ihres Kaufvertrags ergibt sich daraus, wann und auf welche Konten Sie zahlen müssen.
Leiten Sie die Mitteilung zeitnah an Ihre finanzierende Bank weiter und veranlassen Sie die Zahlung innerhalb der vorgesehenen Frist. Voraussetzung für die Darlehensauszahlung ist außerdem, dass die Anforderungen Ihrer Bank erfüllt sind.
Falls noch Darlehen der Verkäufer abzulösen sind, wird ein Teil des Kaufpreises gegebenenfalls direkt an deren Banken überwiesen. Der verbleibende Betrag geht an die Verkäufer. Maßgeblich sind die Zahlungsanweisungen des Notariats.
6. Die Schlüsselübergabe
Die Übergabe erfolgt üblicherweise nach vollständigem Eingang des Kaufpreises und zum vertraglich vereinbarten Zeitpunkt. Dabei dokumentieren wir gemeinsam unter anderem die Zählerstände, die übergebenen Schlüssel und den Zustand der Immobilie in einem Übergabeprotokoll.
Mit der Schlüsselübergabe können Sie die Immobilie entsprechend den vertraglichen Vereinbarungen übernehmen. Meist gehen ab diesem Tag auch Nutzen und Lasten auf Sie über: Ab dann tragen Sie in der Regel die laufenden Kosten und das Risiko für die Immobilie. Was genau gilt, steht in Ihrem Kaufvertrag. Die endgültige Eintragung als Eigentümer im Grundbuch erfolgt regelmäßig erst später.
7. Nach der Schlüsselübergabe: Was jetzt noch zu tun ist
Mit dem Schlüssel in der Hand ist das Wichtigste geschafft. Ein paar Dinge sollten Sie in den ersten Wochen trotzdem erledigen. Diese Liste hilft Ihnen dabei:
Ummelden und Verträge übernehmen
- Strom, Gas, Wasser, ggf. Fernwärme: Melden Sie sich mit den Zählerständen aus dem Übergabeprotokoll bei den Versorgern an.
- Wohnsitz: Wenn Sie selbst einziehen, melden Sie sich innerhalb von zwei Wochen nach dem Einzug bei der Meldebehörde Ihrer Gemeinde an.
- Gemeinde und Zweckverband: Informieren Sie, wer jetzt für Abfall- und Abwassergebühren zuständig ist, sofern das Notariat oder die Verkäufer das nicht bereits erledigt haben.
- Neue Adresse: Denken Sie an Bank, Arbeitgeber, Versicherungen, Rundfunkbeitrag, Fahrzeugpapiere und einen Nachsendeauftrag für die Post.
- Schornsteinfeger: Gibt es eine Heizung oder einen Kamin, teilen Sie dem zuständigen Bezirksschornsteinfeger den Eigentümerwechsel mit.
Versicherung und Grundsteuer
- Gebäudeversicherung: Eine bestehende Wohngebäudeversicherung geht in der Regel mit dem Eigentumswechsel auf Sie über. Sie haben danach ein Sonderkündigungsrecht von einem Monat. Prüfen Sie Umfang und Beitrag und klären Sie mit der Versicherung, dass ab dem Übergabetag lückenloser Schutz besteht. Eine Hausratversicherung schließen Sie selbst ab.
- Grundsteuer: Für das laufende Jahr bleiben gegenüber der Gemeinde meist noch die Verkäufer Steuerschuldner; den Ausgleich regelt Ihr Kaufvertrag. Nach dem Eigentumswechsel werden Sie in der Regel ab dem folgenden Kalenderjahr selbst für die Grundsteuer veranlagt und erhalten einen eigenen Bescheid.
Rechnungen und Grundbuch
- Notar und Grundbuchamt: Die Rechnungen des Notariats und der Gerichtskasse für die Grundbucheintragungen kommen oft erst nach und nach. Prüfen Sie sie und bezahlen Sie sie fristgerecht.
- Eintragung als Eigentümer: Sobald die Unbedenklichkeitsbescheinigung des Finanzamts vorliegt und die übrigen Voraussetzungen erfüllt sind, beantragt das Notariat Ihre Eintragung. Über die Eintragung werden Sie benachrichtigt. Die Auflassungsvormerkung wird dann in der Regel gelöscht.
- Unterlagen aufbewahren: Kaufvertrag, Übergabeprotokoll, Grundbuchauszug, Energieausweis, Pläne und Rechnungen sollten Sie sicher aufbewahren. Sie brauchen sie zum Beispiel für Modernisierungen, die Steuererklärung bei Vermietung oder einen späteren Verkauf.
Bei Eigentumswohnungen und vermieteten Immobilien
- Eigentumswohnung: Informieren Sie die Hausverwaltung über den Eigentümerwechsel und richten Sie das Hausgeld ab dem vertraglich vereinbarten Zeitpunkt ein. Mit der Eintragung im Grundbuch werden Sie Mitglied der Eigentümergemeinschaft und können an den Eigentümerversammlungen teilnehmen.
- Vermietete Immobilie: Bestehende Mietverträge gelten weiter, Sie treten als Vermieter in die Verträge ein. Informieren Sie die Mieter gemeinsam mit den Verkäufern über den Wechsel und das neue Konto für die Miete. Achten Sie darauf, dass Mietkautionen und Mietunterlagen an Sie übergeben werden. Ab wann Ihnen die Mieten zustehen, regelt der Kaufvertrag.
Unser Tipp: Planen Sie Modernisierungen, zum Beispiel an Heizung oder Dämmung? Viele Förderprogramme müssen beantragt werden, bevor Sie Aufträge vergeben. Informieren Sie sich deshalb frühzeitig.
Kaufnebenkosten im Überblick
Zum Kaufpreis kommen Nebenkosten hinzu. Planen Sie diese von Anfang an in Ihre Finanzierung ein:
- Grunderwerbsteuer: In Sachsen-Anhalt beträgt sie 5 Prozent des Kaufpreises.
- Notar und Grundbuch: Die Gebühren sind gesetzlich festgelegt und richten sich nach dem Kaufpreis und gegebenenfalls nach der Höhe der Grundschuld. Als grobe Faustregel werden häufig rund 1,5 bis 2 Prozent des Kaufpreises genannt. Genaue Beträge nennt Ihnen das Notariat.
- Maklerprovision: Ob und in welcher Höhe für Sie als Käufer eine Provision anfällt, steht im jeweiligen Exposé.
Viele Banken erwarten, dass Sie die Nebenkosten aus eigenen Mitteln bezahlen. Sprechen Sie das frühzeitig mit Ihrer Bank ab.
Dieser Ratgeber gibt einen allgemeinen Überblick und ersetzt keine Rechts-, Steuer- oder Finanzierungsberatung. Maßgeblich sind Ihr Kaufvertrag sowie die Auskünfte von Notariat, Bank und Finanzamt. Rechtsgrundlagen unter anderem: § 311b BGB, § 495 BGB, § 566 BGB, §§ 15 und 22 GrEStG, §§ 95, 96 VVG, § 17 BMG.
Aktuelle Angebote
Sie suchen noch die passende Immobilie? Hier finden Sie eine Auswahl unserer aktuellen Angebote:
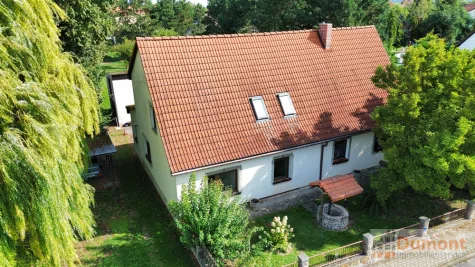
Familienglück in Seenähe – vielseitiges Zuhause mit großem Grundstück in Krumpa.
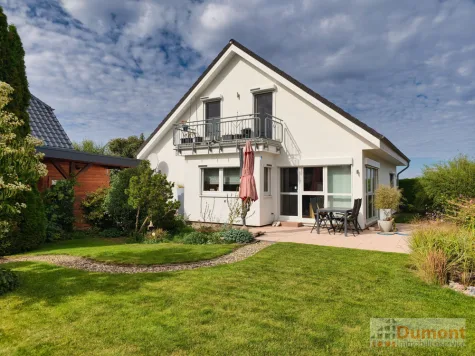
Wohnen und Wohlfühlen in Geusa – gepflegtes Einfamilienhaus mit großem Gartentraum!
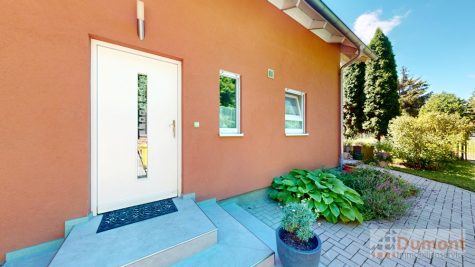
Freistehendes Einfamilienhaus mit großem, grünem Grundstück und niedrigem Energieverbrauch.

Vielseitig nutzbares Mehrfamilienhaus mit sonnigem Grundstück… nahe bei Leipzig.
Sie besitzen bereits eine Immobilie, die Sie vor dem Kauf verkaufen möchten? Wie ein Verkauf abläuft, lesen Sie in unserem Ratgeber Ablauf Hausverkauf.
Wir begleiten Sie auf dem Weg zu Ihrer neuen Immobilie
Mit klaren Absprachen und einer frühzeitigen Abstimmung zwischen Ihnen, Ihrer Bank und dem Notariat schaffen wir gemeinsam die Voraussetzungen für einen gut vorbereiteten Kauf. Haben Sie Fragen zu einer unserer Immobilien oder zum Ablauf? Sprechen Sie uns gern an.